아파트 팔 때 선수관리비, 관리사무소가 아니라 매수인과 정산하나요?
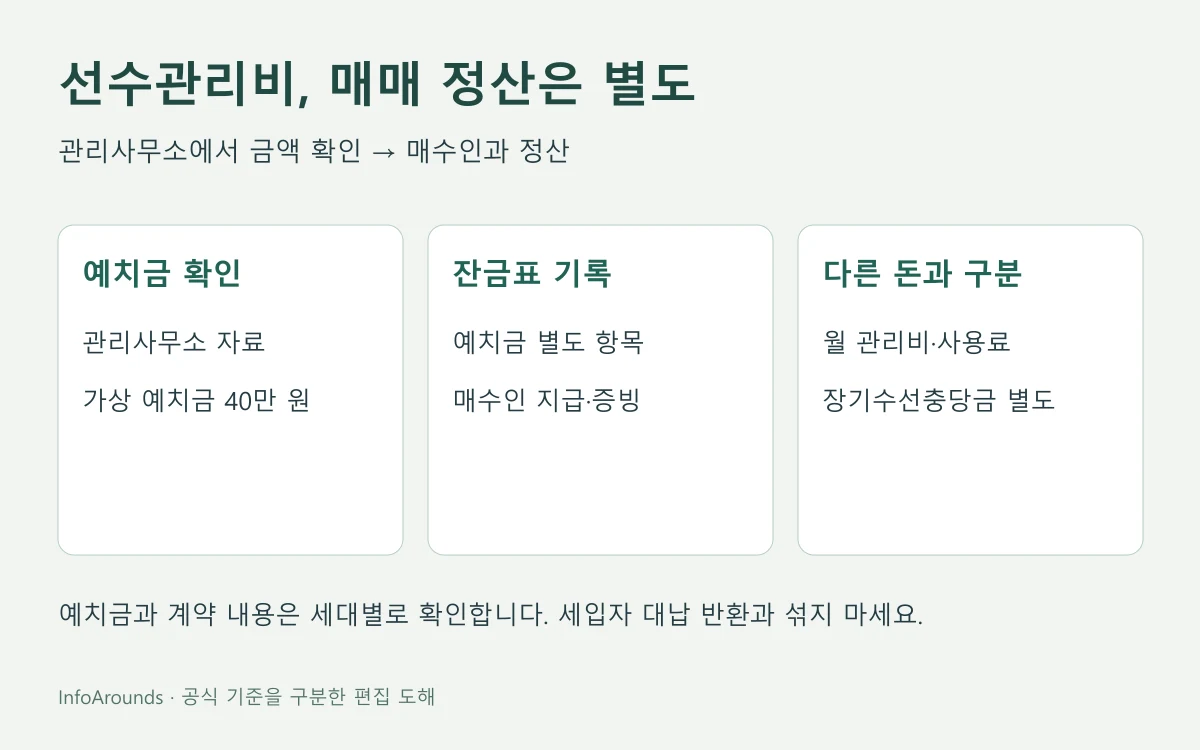
선수관리비라고 부르는 관리비예치금은 통상 매매 때 매도인이 관리사무소에서 금액을 확인하고 매수인에게 정산받는 구조로 안내됩니다. 매달 사용한 관리비나 세입자가 대신 낸 장기수선충당금과는 다른 항목입니다. 실제 예치금과 계약 내용을 확인해 잔금 정산표에 별도로 기록하세요.
이 글에서 확인할 내용
선수관리비는 최근 한 달 관리비와 다른 돈입니다
생활법령정보는 관리비예치금을 공동주택 운영에 필요한 경비로 소유자에게 징수하는 금액으로 설명합니다. 흔히 선수관리비라고 부르지만 매달 사용한 관리비와 같은 지출 항목으로 보면 안 됩니다.
아파트를 팔고 이사할 때는 이 금액을 어느 기관에서 확인하고 누구와 정산하는지 나누어 볼 필요가 있습니다. 관리사무소는 실제 예치금액 확인을 요청할 곳이고, 통상 매매 과정에서는 매도인이 매수인에게 해당 금액을 정산받는 방식으로 안내됩니다.
월 관리비·관리비예치금·장기수선충당금을 분리하세요
이사일 기준 사용료 정산은 해당 기간에 사용한 비용을 맞추는 문제입니다. 관리비예치금은 운영을 위해 예치된 금액을 매매 당사자 사이에 정산하는 항목이므로 최근 관리비 고지서 숫자를 그대로 가져오면 안 됩니다.
세입자가 대납한 장기수선충당금 반환 역시 별개 항목입니다. 매도인이 소유자로서 정산할 예치금과 세입자에게 돌려줄 금액 등을 한 줄로 합치면 누구에게 어떤 이유로 지급했는지 확인하기 어려워집니다.
| 항목 | 확인할 자료 | 기록할 구분 |
|---|---|---|
| 관리비예치금 | 관리사무소의 세대별 예치금 확인자료 | 매도인·매수인 정산 |
| 월 관리비·사용료 | 해당 기간 고지·정산내역 | 이사일 등 비용 분담 |
| 장기수선충당금 | 대납·납부 확인자료 | 세입자 대납 반환과 별도 |
예치금 40만 원, 최근 관리비 18만 원이라면
가상으로 매도인이 관리사무소에서 세대 예치금이 40만 원이라는 확인자료를 받았다고 해보겠습니다. 잔금 정산표에 ‘관리비예치금 40만 원’을 별도 항목으로 적고 매수인 지급과 영수증 등 정산 증빙을 남깁니다.
최근 월 관리비가 18만 원이라는 이유로 예치금을 18만 원으로 적거나, 두 금액을 이유 없이 58만 원 한 줄로 합치지 않습니다. 세입자 대납 장기수선충당금이 있다면 그 자료와 지급 상대도 따로 확인하세요. 이 숫자는 실제 단지 금액이 아닌 계산·기록 방법의 예시입니다.
금액 확인과 지급 상대를 잔금 전에 맞추세요
아래 생활법령정보의 관리비예치금 정산 안내를 확인하고 관리사무소에 내 세대의 금액 확인자료를 요청하세요. 실제 건물의 예치금과 매매계약의 정산 내용을 매수인과 대조하는 것이 다음 단계입니다. 모든 건물·계약에 대한 개별 반환 권리를 이 글이 확정하는 것은 아닙니다.
공식 안내생활법령정보의 관리비예치금 정산 안내를 확인하고 관리사무소에 내 세대 예치금 확인자료를 요청하세요.출처와 확인일
- 법제처 찾기쉬운 생활법령정보—관리비예치금 및 장기수선충당금 정산2026-10-30
이 글은 공개 자료를 바탕으로 정리한 일반 정보입니다. 실제 신청·계약·수리는 해당 기관과 사업자의 개별 조건을 확인하세요. 잘못된 내용은 정정 요청으로 알려 주세요.